Een machine die veel wordt verhuurd, lijkt op het eerste gezicht winstgevend.
Toch zegt een hoge bezettingsgraad niet automatisch iets over het werkelijke rendement. Een object kan vrijwel continu in gebruik zijn en alsnog weinig bijdragen aan het resultaat wanneer onderhoudskosten oplopen, stilstand toeneemt of commerciële afspraken onvoldoende marge opleveren.
Voor equipmentbedrijven is het daarom niet genoeg om alleen te meten hoe vaak een machine wordt ingezet.
De echte vraag is:
Wat levert deze machine gedurende haar volledige levenscyclus daadwerkelijk op?
Wat is equipment profitability?
Equipment profitability is het financiële resultaat van een individuele machine, machinegroep of vloot over een bepaalde periode.
Daarbij wordt niet alleen gekeken naar verhuur- of verkoopomzet. Ook de kosten die nodig zijn om het equipment beschikbaar, inzetbaar en waardevol te houden, tellen mee.
Denk aan:
- aanschaf en financiering;
- onderhoud en reparaties;
- onderdelenverbruik;
- transport;
- verzekering;
- keuringen;
- voorbereiding en reiniging;
- stilstand;
- schade;
- afschrijving;
- restwaarde.
Pas wanneer opbrengsten en kosten op assetniveau bij elkaar worden gebracht, ontstaat een betrouwbaar beeld van het werkelijke rendement.
Waarom is bezettingsgraad alleen niet genoeg?
Bezettingsgraad laat zien welk deel van de beschikbare tijd een machine wordt ingezet of verhuurd.
Dat is een nuttige KPI. Een object dat langdurig stilstaat, levert immers weinig of geen omzet op.
Het probleem ontstaat wanneer bezettingsgraad wordt gebruikt als maatstaf voor winstgevendheid.
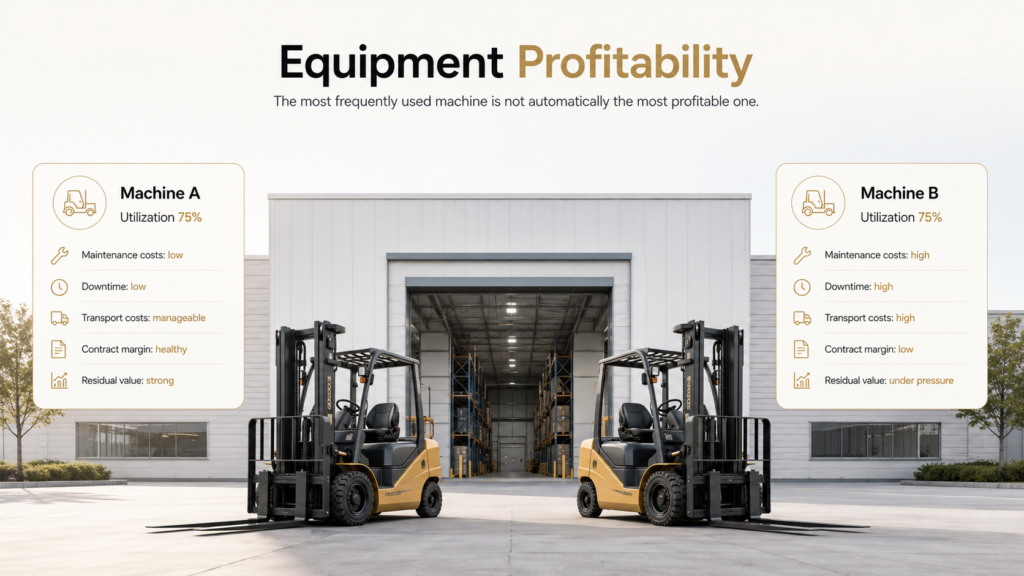
Twee machines kunnen allebei 75 procent bezet zijn en financieel toch heel anders presteren.
De ene machine draait betrouwbaar, vraagt weinig onderhoud en wordt ingezet tegen gezonde contractvoorwaarden. De andere heeft vaker storingen, hogere transportkosten en een contract waarbij extra werkzaamheden nauwelijks kunnen worden doorbelast.
Op papier zijn ze even goed bezet.
In werkelijkheid is de marge totaal verschillend.
Waarom omzet per machine nog geen volledig beeld geeft
Omzet is zichtbaar en relatief eenvoudig te meten.
Kosten zijn vaak verspreid over verschillende processen en afdelingen.
Verhuur ziet de contractwaarde. Service registreert onderhoud en reparaties. Het magazijn verwerkt onderdelen. Finance ziet afschrijving, financiering en facturatie. Transportkosten worden mogelijk apart geboekt.
Wanneer deze informatie niet rond hetzelfde equipment wordt samengebracht, lijkt een machine al snel winstgevender dan zij werkelijk is.
Een object kan bijvoorbeeld €100.000 omzet genereren, maar tegelijkertijd te maken hebben met bovengemiddeld veel reparaties, lange periodes van ongeplande stilstand, hoge transportkosten of contracten met onvoldoende dekking.
Zonder dat volledige kostenbeeld blijft omzet dus een onvolledige indicator.
Welke factoren bepalen het werkelijke rendement?
1. Verhuur- of inzetopbrengsten
De eerste component is de omzet die het equipment genereert.
Daarbij gaat het niet alleen om het dag-, week- of maandtarief. Ook aanvullende opbrengsten kunnen relevant zijn, zoals transport, accessoires, brandstof, reiniging, schadeafhandeling, servicecontracten, extra draaiuren en aanvullende ondersteuning.
De commerciële waarde van een machine zit vaak in meer dan alleen de basisverhuur.
2. Beschikbaarheid en stilstand
Een machine kan alleen omzet genereren wanneer zij beschikbaar én inzetbaar is.
Daarom is het belangrijk onderscheid te maken tussen geplande en ongeplande stilstand.
Gepland onderhoud kan noodzakelijk zijn om grotere problemen te voorkomen. Ongeplande stilstand kan wijzen op technische problemen, beperkte onderdelenbeschikbaarheid of onvoldoende onderhoud.
Beide beïnvloeden het rendement, maar vragen om een andere aanpak.
3. Onderhouds- en reparatiekosten
Onderhoudskosten verschillen per type equipment, leeftijd, gebruik en inzetomgeving.
Een ouder object kan nog veel omzet genereren, maar tegelijk steeds duurder worden om operationeel te houden.
De relevante vraag is daarom niet alleen hoeveel onderhoud een machine kost, maar:
Hoe ontwikkelen de onderhoudskosten zich ten opzichte van de opbrengsten van dit specifieke object?
Juist daar wordt de relatie met servicehistorie belangrijk. In onze blog over predictive maintenance gaan we verder in op hoe historische equipmentdata kan helpen om onderhoud beter te onderbouwen.
4. Transport en logistiek
Bij verhuur en equipmentservice kunnen transportkosten een groot deel van de marge bepalen.
Een commercieel aantrekkelijk contract kan financieel tegenvallen wanneer equipment vaak moet worden verplaatst, spoedritten nodig zijn of planning inefficiënt is.
Wanneer transportkosten niet aan het juiste equipment of contract worden gekoppeld, blijft dit effect buiten beeld.
5. Schade en retourkosten
Na een verhuurperiode kan equipment aanvullende werkzaamheden nodig hebben voordat het opnieuw inzetbaar is.
Denk aan inspectie, herstel, reiniging, ontbrekende onderdelen of administratieve verwerking.
Wanneer deze kosten niet structureel worden vastgelegd, wordt de winstgevendheid van het equipment te positief weergegeven.
6. Contractvoorwaarden
Niet ieder verhuur- of servicecontract levert dezelfde marge op.
Een hoog tarief kan worden uitgehold door inbegrepen transport, ruime servicevoorwaarden, gratis onderhoud of beperkte mogelijkheden om schade door te belasten.
Equipment profitability moet daarom altijd worden bekeken in combinatie met de commerciële afspraken waaronder het object wordt ingezet.
7. Restwaarde
Equipment profitability stopt niet zodra de operationele inzet eindigt.
De uiteindelijke verkoopopbrengst of restwaarde heeft een belangrijke invloed op het totale rendement over de levenscyclus.
Een machine met iets lagere opbrengsten tijdens gebruik kan financieel aantrekkelijker zijn wanneer zij betrouwbaar blijft en haar waarde beter behoudt.
Daarom moeten beslissingen over langer aanhouden, refurbishen of verkopen worden gebaseerd op zowel historische prestaties als verwachte toekomstige waarde.
Van utilization naar rendement per asset
Bezettingsgraad blijft relevant, maar krijgt meer betekenis wanneer deze wordt gecombineerd met financiële en technische prestaties.
Denk bijvoorbeeld aan KPI’s zoals:
- omzet per beschikbare dag;
- marge per verhuurdag;
- onderhoudskosten per draaiuur;
- ongeplande stilstand;
- total cost of ownership;
- opbrengst per asset;
- nettoresultaat per asset;
- verwachte restwaarde.
Deze indicatoren laten zien of equipment niet alleen veel wordt ingezet, maar ook daadwerkelijk waarde creëert.
Een eenvoudig voorbeeld
Machine A
- genereert een stabiele verhuuromzet;
- heeft weinig ongeplande stilstand;
- vraagt beperkt onderhoud;
- wordt ingezet onder gezonde contractvoorwaarden;
- behoudt een goede restwaarde.
Machine B
- genereert ongeveer dezelfde verhuuromzet;
- heeft meerdere technische storingen;
- vraagt regelmatig spoedtransport;
- verbruikt relatief veel onderdelen;
- kent langere doorlooptijden tussen twee inzetten;
- wordt ingezet tegen een te laag tarief.
Op basis van bezettingsgraad lijken beide machines gelijkwaardig.
Op basis van werkelijke profitability niet.
Machine B kan zelfs een negatieve bijdrage leveren, ondanks de hoge utilization.
Waarom informatie op assetniveau essentieel is
Om equipment profitability betrouwbaar te meten, moeten opbrengsten en kosten aan het juiste object worden gekoppeld.
Dat klinkt vanzelfsprekend, maar in de praktijk is informatie vaak verdeeld over verschillende systemen.
Verhuur werkt vanuit planning en contracten. Service registreert werkorders. Onderdelen worden via voorraad verwerkt. Finance ziet facturen en kostenboekingen. Equipmenthistorie staat mogelijk weer ergens anders.
Wanneer deze informatie niet rond hetzelfde asset samenkomt, ontstaat geen volledig beeld.
Beslissingen worden dan genomen op basis van gemiddelden en aannames.
Juist daarom is equipment profitability een logisch onderdeel van Equipment Life Cycle software. Binnen de volledige levenscyclus worden verkoop, verhuur, service, onderhoud, onderdelen, contracten en financiële verwerking rond hetzelfde equipment verbonden.
Equipment profitability binnen de Equipment Life Cycle
De winstgevendheid van equipment ontstaat niet binnen één afdeling.
Verkoop bepaalt de oorspronkelijke investering of verkoopstrategie. Verhuur genereert omzet. Service en onderdelen beïnvloeden beschikbaarheid en kosten. Finance verwerkt afschrijving, financiering en resultaat. De uiteindelijke verkoop bepaalt mede de restwaarde.
Daarom moet equipment profitability worden bekeken binnen de volledige Equipment Life Cycle.
Dysel Equipment Life Cycle brengt equipmentbeheer, verhuur, service, onderdelen, contracten en financiële verwerking samen binnen één omgeving op basis van Microsoft Dynamics 365 Business Central.
Hierdoor kunnen opbrengsten, kosten en technische historie vanuit hetzelfde equipmentrecord worden gevolgd.
Dat maakt het mogelijk om beter onderbouwde beslissingen te nemen over bijvoorbeeld:
- verhuurtarieven;
- onderhoud;
- vervanging;
- samenstelling van de vloot;
- verkoopmoment;
- investeringen;
- contractvoorwaarden.
Wanneer moet een machine worden vervangen?
De leeftijd van een machine is op zichzelf geen goede reden om haar te vervangen.
Een ouder object kan nog steeds winstgevend zijn wanneer onderhoudskosten beheersbaar blijven, beschikbaarheid hoog is en de restwaarde voldoende blijft.
Een relatief nieuwe machine kan juist tegenvallen wanneer storingen, lage vraag of ongunstige contracten de marge beperken.
Een vervangingsbeslissing moet daarom worden gebaseerd op meerdere factoren, waaronder historische opbrengsten, onderhoudskosten, storingsfrequentie, verwachte inzet, onderdelenbeschikbaarheid, restwaarde en operationeel risico.
De vraag is niet alleen:
Hoe oud is deze machine?
Maar vooral:
Is het economisch verantwoord om haar nog langer aan te houden?
Van terugkijken naar beter sturen
Equipment profitability is niet alleen bedoeld om achteraf vast te stellen welke machines goed of slecht hebben gepresteerd.
De informatie moet vooral helpen om eerder bij te sturen.
Wanneer een bepaalde machinegroep structureel hoge onderhoudskosten heeft, kan dat gevolgen hebben voor toekomstige investeringen. Wanneer contracten onvoldoende marge opleveren, kunnen tarieven of voorwaarden worden aangepast. Wanneer stilstand te lang duurt, kan worden gekeken naar planning, onderdelenbeschikbaarheid of onderhoudsstrategie.
Door opbrengsten, kosten en technische historie rond hetzelfde equipment te verbinden, wordt profitability een stuurinstrument in plaats van alleen een rapportage.
Winstgevend equipment vraagt om een volledig beeld
Een hoge bezettingsgraad is positief, maar vertelt slechts een deel van het verhaal.
Equipment creëert pas werkelijk waarde wanneer opbrengsten opwegen tegen alle kosten die gedurende de volledige levenscyclus ontstaan.
Daarvoor is inzicht nodig in verhuur, service, onderdelen, contracten, beschikbaarheid, finance en restwaarde.
Niet als losse cijfers, maar als één samenhangend beeld per asset.
Want de meest gebruikte machine is niet automatisch de meest winstgevende machine.
Krijg inzicht in het werkelijke rendement van uw equipment
Equipment profitability vraagt om meer dan alleen inzicht in bezetting en omzet. Pas wanneer opbrengsten, onderhoudskosten, onderdelen, stilstand, contractvoorwaarden en restwaarde rond hetzelfde equipment worden samengebracht, ontstaat een betrouwbaar beeld van het werkelijke rendement.
Binnen Dysel’s Equipment Life Cycle software worden deze gegevens verbonden rond het individuele equipment. Daardoor wordt inzichtelijk welke machines waarde creëren, waar marges onder druk staan en wanneer onderhoud, tariefaanpassing, vervanging of verkoop een logischere keuze wordt.
Wilt u weten hoe u het rendement per machine beter inzichtelijk kunt maken? Neem contact op met Dysel voor een kennismaking.